그랜저 장기렌트카 가격 비용 견적 비교
장기렌트카·리스·할부 총비용 비교
48개월 · 가솔린 2.5 프리미엄(4,245만 원) 기준
- 매달 나가는 돈은 장기렌트카 598,100원 → 리스 657,768원 → 할부(무이자) 818,268원 순으로 많아진다
- 4년 동안 실제 나가는 총액은 28,708,800원 / 31,572,880원 / 50,468,243원
- 단, 만기에 차가 내 것으로 남는 할부는 4년 뒤 차 값을 빼면 순서가 거꾸로 뒤집힌다
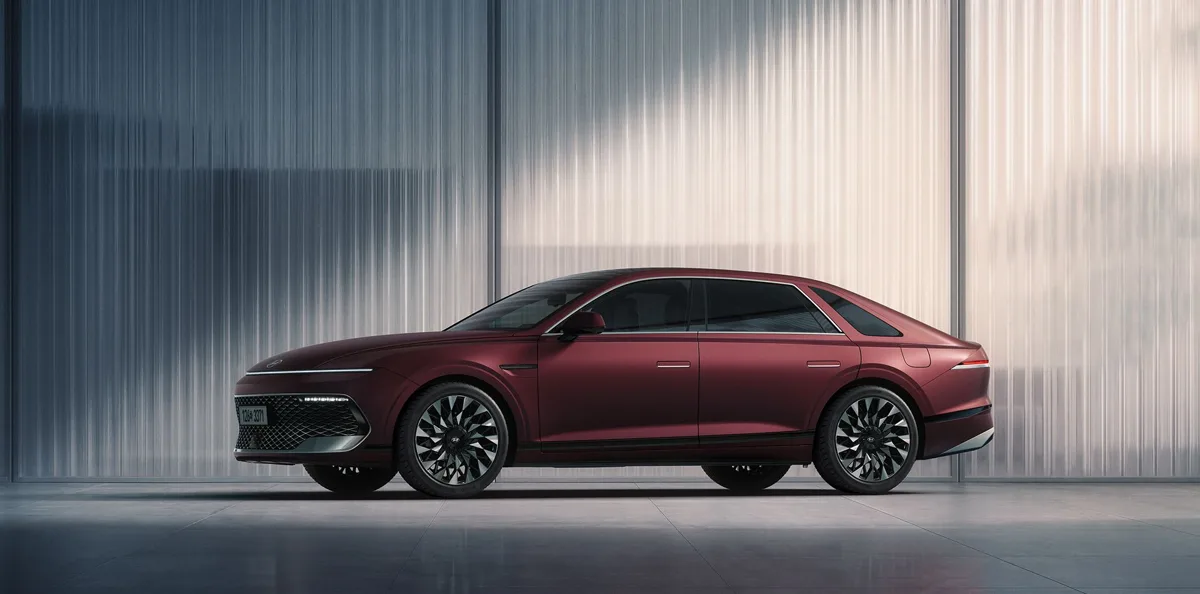
세 방식은 '무엇까지 포함하는지'가 다르다
같은 차를 타도 월 납입금에 들어 있는 항목이 달라 숫자를 그대로 견주면 안 된다. 아래 비교는 모두 자동차세와 보험료를 포함한 금액으로 맞췄다. 리스·할부에 더한 금액은 가솔린 2.5의 첫해 자동차세 649,220원(지방교육세 포함)과 개인용 자동차보험 평균 보험료 680,000원을 합한 연 1,329,220원, 월 110,768원이다.
차량 명의가 렌터카 회사라 보험료·자동차세·취득세가 월 납입금에 들어 있다. 사고가 나도 내 보험료가 할증되지 않고, 만기에 인수·재계약·반납 중에서 고른다.
보험을 내 이름으로 들고 자동차세도 내가 낸다. 그래서 월 리스료만 보면 장기렌트카보다 싸 보이지만, 실제 월 부담은 리스료 + 월 110,768원이다.
차가 처음부터 내 명의다. 취득세 2,701,363원과 선수금을 계약 때 현금으로 내고, 보험·자동차세도 전부 내가 낸다. 대신 다 갚으면 차가 남는다.
48개월 월 부담과 4년 총지출
| 방식 | 월 부담 | 계약 현금 | 48개월 합계 |
|---|---|---|---|
| 장기렌트카(무보증) | 598,100원 | 0원 | 28,708,800원 |
| 리스(무보증) | 657,768원 | 0원 | 31,572,880원 |
| 할부(무이자·선수 20%) | 818,268원 | 11,191,363원 | 50,468,243원 |
장기렌트카·리스 월 납입금은 금융사 최저값(2026.10.21). 리스·할부 합계에는 자동차세·보험료 4년분 5,316,880원(첫해 금액 기준, 차령 경감·연납 공제 없음)과 할부의 취득세·선수금을 포함했다. 할부 계약 현금은 선수금 8,490,000원 + 취득세 2,701,363원이다.
월 부담 차이는 리스가 장기렌트카보다 59,668원, 할부(무이자)가 220,168원 많다. 4년 총지출로는 리스가 2,864,080원, 할부가 21,759,443원 많다. 할부 쪽 격차가 큰 이유는 단순하다 — 장기렌트카·리스는 4년 쓴 값만 내고, 할부는 차값 전액과 취득세를 4년 안에 다 치르기 때문이다.
할부는 금리에서 갈린다
현대캐피탈은 2026년 7월 자동차금융 프로모션 공지에서 그랜저에 36개월부터 최장 60개월까지 무이자(최소 선수율 20%)를 안내했다. 다만 공지에 종료일이 없고 할부 금리는 달마다 바뀌어, 2026년 10월에도 같은 조건인지는 확인되지 않는다. 금리가 붙는 경우도 같이 계산했다 — 2026년 6월 카드사 신차 할부 최저금리가 하나카드 3.8%에서 신한카드 6.4%까지였다.
| 할부 조건 | 월 할부금 | 48개월 이자 | 48개월 합계 |
|---|---|---|---|
| 무이자 | 707,500원 | 0원 | 50,468,243원 |
| 연 3.8% | 763,748원 | 2,699,904원 | 53,168,147원 |
| 연 6.4% | 803,792원 | 4,622,016원 | 55,090,259원 |
할부원금 33,960,000원(차량가 42,450,000원 − 선수금 20%), 원리금 균등 48회. 48개월 합계는 선수금·취득세·자동차세·보험료를 모두 더한 값이다.
금리가 3.8%에서 6.4%로 올라가면 월 40,044원, 4년 이자로 1,922,112원이 늘어난다. 무이자 조건을 받을 수 있는지가 할부 판단의 가장 큰 변수인 셈이다.
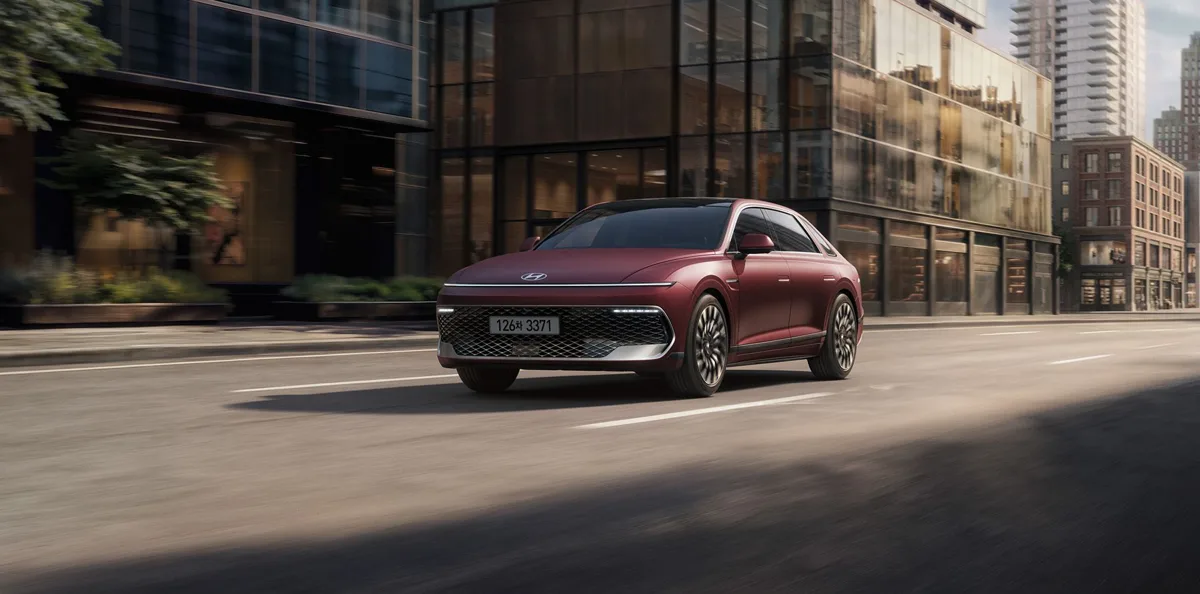
4년 뒤 차가 남는 쪽 — 순서가 뒤집힌다
할부는 만기에 차가 내 것이고, 장기렌트카·리스는 반납하면 남는 자산이 없다. 4년 지난 그랜저 값을 가늠해 빼 보면 결론이 달라진다. 가늠값은 중고 매물 평균을 썼다 — 2022년식 GN7 평균 3,293만 원(365건 조사, 2026.09.01 기준). 부분변경 전 세대의 4년 경과 시세이고 상태·시점에 따라 달라지므로 어림잡는 값이다.
| 방식 | 48개월 합계 | 차 값 뺀 실부담 |
|---|---|---|
| 할부 무이자 | 50,468,243원 | 17,538,243원 |
| 할부 연 3.8% | 53,168,147원 | 20,238,147원 |
| 할부 연 6.4% | 55,090,259원 | 22,160,259원 |
| 장기렌트카(무보증) | 28,708,800원 | 28,708,800원 |
| 리스(무보증) | 31,572,880원 | 31,572,880원 |
장기렌트카 실부담은 가장 비싼 할부 조건(연 6.4%)보다도 6,548,541원 많고, 무이자 할부와는 11,170,557원 차이가 난다. 4년 뒤에도 그 차를 계속 탈 생각이라면 할부가 유리하고, 4년마다 새 차로 갈아탈 생각이라면 차 값 하락(감가)을 회사가 안는 장기렌트카·리스 쪽이 손해가 아니다. 장기렌트카·리스도 만기에 인수할 수 있지만, 인수가(잔존가치)는 금융사·조건마다 달라 공개된 기준값이 없다. 리스 만기에 인수할지 반납할지는 따로 정리해 두었다.
계약 기간을 36·60개월로 바꾸면
| 기간 | 장기렌트카 | 리스 | 할부 무이자 |
|---|---|---|---|
| 36개월 | 658,500원 | 720,268원 | 1,054,101원 |
| 48개월 | 598,100원 | 657,768원 | 818,268원 |
| 60개월 | 591,300원 | 618,368원 | 676,768원 |
세 열 모두 자동차세·보험료를 포함한 월 부담. 장기렌트카·리스는 무보증 조건의 금융사 최저값이고, 할부는 선수율 20%·무이자 기준이다.
기간을 늘리면 할부 쪽이 가장 많이 내려간다. 장기렌트카와의 월 격차가 36개월 395,601원에서 48개월 220,168원, 60개월 85,468원으로 좁혀진다. 반대로 장기렌트카는 48개월에서 60개월로 늘려도 6,800원만 줄어, 기간을 길게 잡는 이득이 작다. 선납금이나 보증금을 넣어 월 납입금을 더 낮추는 방법은 보증금·선납금별 월 리스료 표와 엔진별 장기렌트카 월 납입금에서 조건별로 볼 수 있다.
어느 쪽이 내게 맞는지
무보증 조건은 계약 때 현금 0원으로 시작한다. 할부는 선수금·취득세로 11,191,363원이 먼저 나간다.
4년 뒤 차가 남는다. 무이자를 받으면 차 값 뺀 실부담이 장기렌트카보다 11,170,557원 적다.
임차료의 감가상각비 상당액은 리스 93%·장기렌트카 70%로 보고 연 800만 원 한도를 따진다. 할부는 차를 자산으로 잡는다.
개인이라면 사고 이력이 내 보험에 남는지도 갈림길이다. 장기렌트카는 보험 명의가 렌터카 회사라 사고가 몇 번 있어도 개인 보험료가 할증되지 않는 반면, 리스·할부는 내 이름으로 보험을 들어 그대로 반영된다. 사업자 비용 처리 기준은 하이브리드 리스 개인·사업자 비용 처리에 자세히 적었다.
다른 엔진·트림은 숫자가 어떻게 바뀌나
위 표는 금융사 견적에 기간·조건별 값이 모두 있는 가솔린 2.5 프리미엄 기준이다. 다른 엔진으로 가면 48개월 무보증 장기렌트카 월 납입금이 하이브리드 프리미엄 649,400원, LPG 3.5 프리미엄 684,400원, 가솔린 3.5 프리미엄 2WD 668,600원이다. 하이브리드는 차값이 688만 원 비싼데도 월 납입금 차이는 트림별 50,500~51,300원뿐이고, 연료비까지 더하면 가솔린 2.5보다 월 22,617~23,417원 적게 든다. 엔진별로는 하이브리드 장기렌트카 월 비용과 1년 유지비 합계, 트림별 차값은 2027년형 가격표를 함께 보면 된다. 내 트림·옵션과 기간을 넣은 금액은 견적으로 받아 보는 쪽이 빠르다.
자주 묻는 질문
그랜저 장기렌트카 가격 비용 견적 비교, 48개월 월 부담이 가장 적은 쪽은 어디인가요?
자동차세·보험료를 모두 포함해 맞추면 장기렌트카 598,100원, 리스 657,768원, 무이자 할부 818,268원입니다. 장기렌트카가 리스보다 59,668원, 할부보다 220,168원 적습니다(가솔린 2.5 프리미엄·무보증, 2026.10.21 금융사 견적).
그랜저 할부는 무이자로 되나요?
현대캐피탈이 2026년 7월 프로모션 공지에서 그랜저 36~60개월 무이자(최소 선수율 20%)를 안내했습니다. 종료일이 공지에 없어 10월에도 같은 조건인지는 확인되지 않고, 금리가 붙으면 2026년 6월 카드사 최저금리 기준 연 3.8~6.4%에서 48개월 이자가 2,699,904~4,622,016원 생깁니다.
총비용으로 보면 장기렌트카가 손해인가요?
4년 뒤 차를 계속 타는 경우라면 그렇습니다. 2022년식 중고 평균 3,293만 원을 차 값으로 가늠해 빼면 무이자 할부 실부담이 17,538,243원, 장기렌트카가 28,708,800원입니다. 반대로 4년마다 새 차로 바꿀 계획이면 차 값 하락을 회사가 안는 장기렌트카·리스가 불리하지 않습니다.
계약할 때 목돈이 없으면 어떤 방식이 맞나요?
무보증 장기렌트카·리스는 계약 때 현금 0원으로 시작합니다. 할부는 선수금 8,490,000원과 취득세 2,701,363원을 합해 11,191,363원이 먼저 필요합니다.
리스 월 납입금이 더 싸 보이는데 왜 비교에서는 비싼가요?
리스료에는 보험료와 자동차세가 들어 있지 않습니다. 48개월 무보증 리스료는 547,000원이지만 자동차세 연 649,220원과 개인용 평균 보험료 연 680,000원을 월로 나눈 110,768원을 본인이 따로 내므로 실제 월 부담은 657,768원입니다.
그랜저 다른 안내
그랜저 가격·장기렌트카·리스 전체 보기 →그랜저와 비슷한 가격대 다른 차
전체 차종 장기렌트카·리스 보기 카노트 홈 → EV4
 EV3
 EV5
 렉스턴
그랜저, 내 조건으로 견적 받기트림·기간·선납금을 맞춘 실제 견적서를 무료로 받아 보세요.
견적 받기